
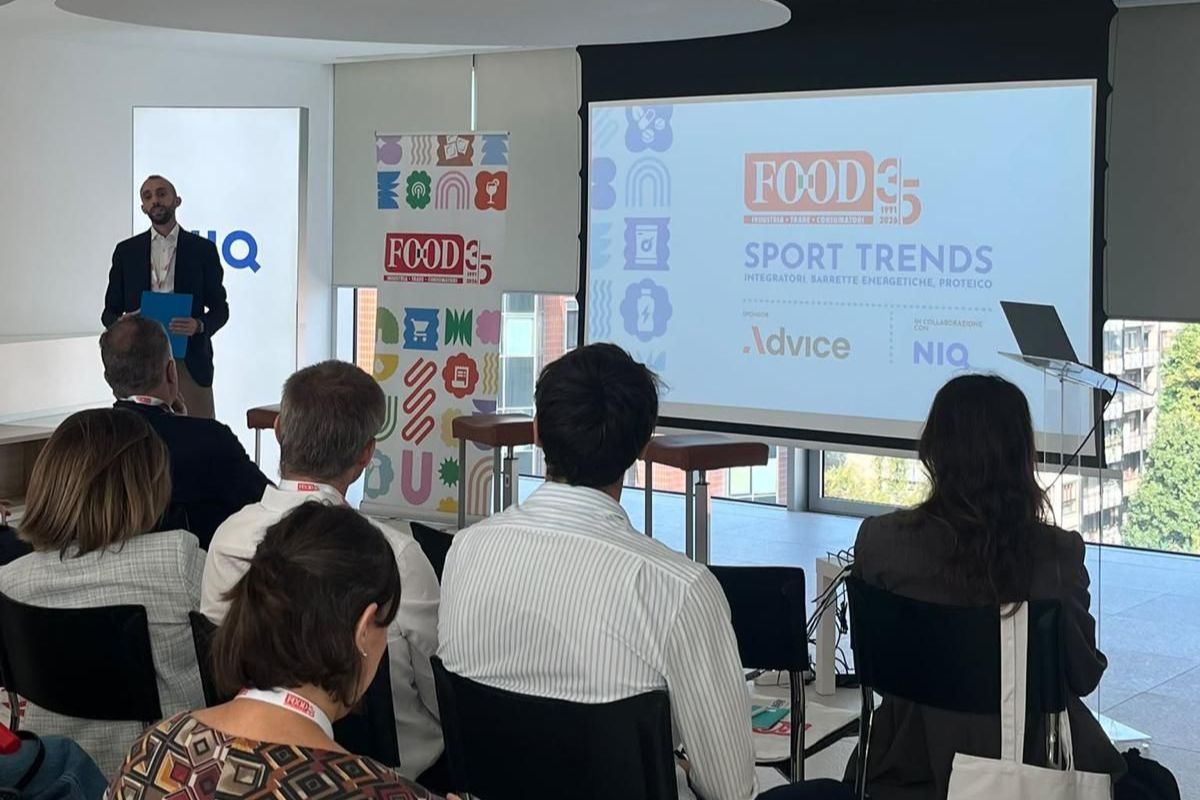
In un contesto socio-economico caratterizzato da un’elevata attenzione alla salute e alla qualità della vita, il mondo dello sport e dell’alimentazione salutistica in Italia vive una fase di forte espansione e ridefinizione strutturale. L’evento live Sport Trends, realizzato da Gruppo Food in collaborazione con NIQ a Milano il 5 ottobre come parte della serie di webinar ed eventi per restare aggiornati sulle ultime tendenze del f&b nel retail italiano, ha riunito i principali protagonisti della filiera alimentare, della distribuzione e dei servizi digitali per analizzare le nuove geografie di un mercato sempre più centrale per l’economia nazionale. Ad aprire il confronto è stata la dettagliata analisi di scenario presentata dai consulenti e analisti di NIQ, Marco Vitalini e Alessandro Bernascone, seguita da contributi ed esperienze dirette di key player dell’industria e della Gdo, tra cui gli interventi di Alessio Di Rini (Advice Group), Frederico Lopes De Mendonca (Esselunga) e Paola Artelli (Conad).
Il fenomeno sportivo, oltre la prestazione
Il punto di partenza dell’analisi dei dati NielsenIQ Sinottica riguarda la dimensione quantitativa e il significato profondo che la popolazione attribuisce oggi all’attività fisica. I dati evidenziano come circa 27 milioni di italiani pratichino oggi una disciplina sportiva: si tratta di oltre un italiano su due, per un incremento del 25% rispetto al 2018. L’accelerazione, avviata durante il periodo pandemico, si è consolidata negli anni successivi trasformando lo sport da semplice svago a pilastro dello stile di vita. Non tutte le discipline crescono allo stesso modo. Se il tennis beneficia dell’effetto mediatico legato ai successi internazionali e il running o il ciclismo intercettano il bisogno di evasione, discipline come il Pilates registrano i tassi di crescita più alti. Questo evidenzia un cambio di paradigma: lo sport non è più vissuto solo come competizione o prestazione pura, ma come strumento funzionale per gestire lo stress e raggiungere l’equilibrio psicofisico.
Sotto il profilo sociodemografico, sebbene il target d’elezione rimanga concentrato nella fascia under 45, si assiste a una forte espansione verso la popolazione Over 55, inserendosi a pieno titolo nelle dinamiche della Silver Economy. Oltre un terzo degli sportivi vive l’attività fisica come pratica per il benessere personale quotidiano, percentuale che sale nettamente tra gli over 55. La percezione della salute si è evoluta, passando dall’idea di mantenimento e conservazione dello stato di salute a quella di miglioramento attivo della propria condizione. Oltre il 50% della popolazione italiana dichiara di attivarsi concretamente per migliorare il proprio stato di forma, un dato ancora più accentuato all’interno del cluster degli sportivi.
L’alimentazione funzionale e le abitudini del consumatore sportivo
Per il target degli sportivi, l’attenzione alla forma fisica e quella alla nutrizione sono due facce della stessa medaglia. L’approccio al carrello della spesa è guidato dalla ricerca di alimenti funzionali, con un’elevata disponibilità a premiare la qualità e gli aspetti nutrizionali, mettendo spesso in secondo piano la variabile prezzo. Nel dettaglio, le linee guida alimentari dello sportivo vedono una forte attenzione alla logica del free from, con l’80% del target che riduce o elimina i prodotti ad alto contenuto di zuccheri o grassi saturi. A questa rinuncia si accompagna una propensione alla sostituzione e all’integrazione, premiando prodotti arricchiti con vitamine, minerali e proteine. Anche la fruizione degli integratori risponde a esigenze mirate: mentre i consumatori più giovani prediligono formulazioni per lo sport e per la concentrazione mentale, la fascia più matura orienta gli acquisti verso referenze dedicate alla salute e alla prevenzione.
I dati del Largo Consumo
L’analisi delle vendite nel canale Grocery mostra come l’attenzione al benessere si rifletta direttamente sui carrelli della spesa. A fronte di una stabilità della drogheria alimentare, il comparto del fresco, dell’ittico e dell’ortofrutta mostra tassi di crescita superiori alla media. Tra le categorie più dinamiche spiccano yogurt greco, uova, frutti di bosco ed energy drink, mentre soffrono le referenze tradizionali ad alto contenuto di zuccheri e carboidrati raffinati come merendine e pane bauletto. Molte categorie salutistiche, tra cui quarta e quinta gamma o sostitutivi vegetali, registrano volumi di vendita fino a quattro volte superiori rispetto ai livelli del 2019.
Analizzando le leve che guidano le vendite attraverso i claim sulle confezioni, il segmento proteico si conferma come il fenomeno più dinamico della GDO, trainato prevalentemente dalla domanda spontanea dei consumatori. Nel comparto yogurt e similari, le referenze ad alto contenuto proteico coprono ormai un quarto del fatturato complessivo della categoria. Al contrario, la crescita di claim dedicati a fibre e cereali integrali è sostenuta principalmente dalla spinta assortimentale e distributiva dell’industria e del retail. Per quanto riguarda il mondo senza zuccheri aggiunti, si assiste a una forte accelerazione incrociata tra domanda e offerta, particolarmente visibile nel comparto Beverage dove gli Energy Drink e le bevande aromatizzate privi di zuccheri registrano incrementi a doppia cifra.
Il focus sulle singole categorie
Approfondendo i singoli comparti legati al mondo pro, la penetrazione degli integratori nella GDO raggiunge il 55% della popolazione italiana, con una spesa media annua di 73 euro per acquirente. In questo ambito il canale e-commerce gioca un ruolo decisivo, veicolando un terzo del fatturato totale della categoria. Il mercato delle barrette, che conta circa 20 milioni di consumatori, si spacca nettamente in due anime: da un lato le barrette classiche ai cereali e frutta secca, indirizzate a un pubblico prevalentemente femminile e maturo guidato dal bisogno di spezzare la fame; dall’altro le barrette funzionali e proteiche, che intercettano un target maschile tra i 20 e i 44 anni focalizzato su prestazioni ed energia.
Nel mondo delle bevande funzionali, che coinvolge 18 milioni di consumatori, gli Energy Drink conquistano principalmente la Gen Z in cerca di carica immediata, mentre gli Sport Drink attirano Gen X e Boomers verso consumi post-allenamento. Nonostante queste differenze anagrafiche, le aspettative primarie dei consumatori verso entrambi i prodotti si concentrano sulla naturalità e sul ridotto apporto di zuccheri. Infine, l’analisi del settore tech and durable mostra come le vendite di smartwatch e fitness tracker siano ormai totalmente guidate dalle funzionalità avanzate per il monitoraggio della salute, come il controllo del sonno, della pressione e della frequenza cardiaca, confermando la ricerca di strumenti attivi per misurare il proprio stato di forma.
Data engagement e loyalty sono le nuove frontiere del coinvolgimento
Nel primo approfondimento strategico, l’attenzione si è focalizzata sulle modalità con cui i brand di alimentazione funzionale e sportiva ingaggiano il consumatore finale attraverso canali di vendita altamente frammentati tra GDO, negozi specializzati, palestre e e-commerce.
Come evidenziato da Alessio Di Rini, FMCG Domain Lead & Business Developer di Advice Group, l’evoluzione della loyalty nel settore sportivo richiede di superare le logiche puramente transazionali: “Non è più sufficiente premiare il consumatore in base alla spesa effettuata. L’approccio vincente passa dalla ‘proof of purchase’ alla ‘proof of health’, premiando le abitudini salutari dell’utente, come il completamento di sessioni di allenamento o la corretta idratazione monitorata via app. Attraverso l’integrazione di intelligenza artificiale per l’iper-personalizzazione delle raccomandazioni e la creazione di community attive, le aziende possono mantenere elevato l’ingaggio nel tempo, gestendo con rigore l’acquisizione dei dati personali in conformità con il GDPR”.
L’approccio dell’insegna: la visione sistemica di Esselunga
L’ibridazione tra attività fisica, nutrizione e presidio del territorio è stata al centro del contributo dell’esperienza retail di Esselunga, orientata a costruire un vero e proprio ecosistema attorno al cliente.
Frederico Lopes De Mendonca, Responsabile Ufficio Private Label di Esselunga, ha sottolineato l’importanza di accompagnare il consumatore verso scelte d’acquisto consapevoli: “Per noi lo sport e l’alimentazione sono parti integrate di un unico concetto di benessere olistico. L’obiettivo dell’insegna è creare un ecosistema che sostenga il cliente nella quotidianità, sia attraverso iniziative sul territorio – come le attivazioni legate alle Olimpiadi Invernali o le manifestazioni podistiche locali – sia attraverso una comunicazione omnicanale. I media aziendali, dal volantino tradizionale fino all’app, ai social e alle newsletter, si evolvono superando la mera promozione di prezzo per costruire un dialogo continuo e personale basato sulla promozione di stili di vita sani”.
La risposta della Mdd: l’esperienza Conad
A chiudere l’analisi delle strategie retail è stato l’intervento incentrato sul ruolo della GDO nel rendere l’alimentazione salutistica e sportiva accessibile alla totalità dei consumatori.
Paola Artelli, National Category Manager di Conad, ha illustrato come la cooperativa stia adegando l’offerta alla trasformazione dei consumi: “Il concetto di benessere si è ampliato verso una dimensione quotidiana e trasversale. L’impegno della Marca del Distributore è rendere accessibile un’alimentazione sana, sicura e conveniente senza mai scendere a compromessi sul gusto. Attraverso linee dedicate come ‘Piacersi’, una forte attenzione alle etichette pulite (clean label), all’apporto di fibre e proteine, e alla partnership con grandi eventi sportivi come il Giro d’Italia, Conad si propone come un alleato quotidiano del consumatore nella gestione della propria forma fisica”.
In definitiva, l’appuntamento Sport Trends ha confermato come la convergenza tra pratica sportiva, alimentazione funzionale e innovazione di prodotto non rappresenti una tendenza passeggera, ma una trasformazione strutturale del largo consumo. Per le aziende produttrici e le insegne della distribuzione, la sfida futura si giocherà sulla capacità di integrare l’offerta a scaffale con servizi digitali, comunicazione trasparente e progetti sul territorio capaci di rispondere al bisogno di benessere della popolazione.