
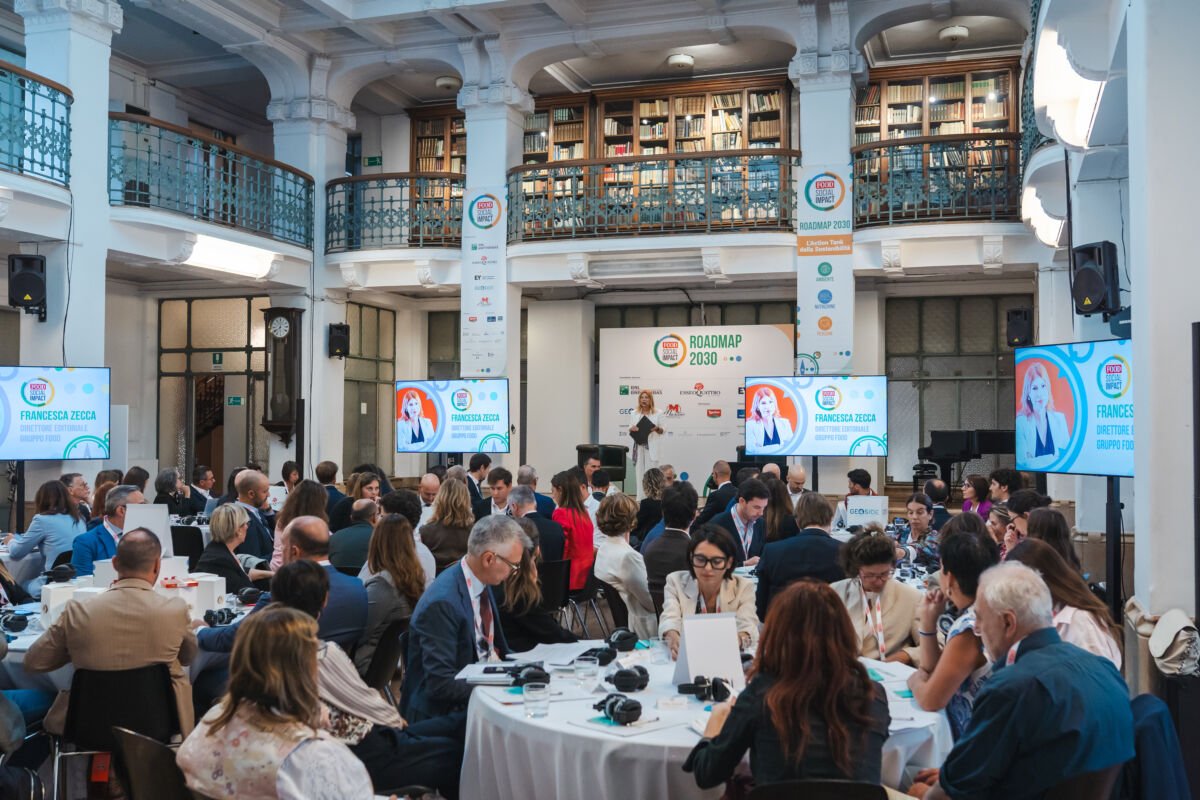
“La sostenibilità esce dal perimetro dei report per entrare sempre più prepotentemente nelle strategie, nelle decisioni dei Consigli di amministrazione e, non ultimo nel carrello della spesa delle famiglie”. È più di una considerazione programmatica, quella con cui Francesca Zecca, Direttrice editoriale Gruppo Food, ha aperto i lavori della edizione 2026 di Food Social Impact. Piuttosto, nelle sue parole è descritta una parabola ormai percorsa. Un dato di fatto che porta le istanze green a non recitare più il ruolo marginale del “nice to have”, diventando di diritto una bussola in grado di orientare i piani di sviluppo della industria alimentare.
A spingere in questa direzione, c’è la correlazione, netta ed evidente, che lega sostenibilità e competitività. “Il green – rimarca Zecca – rappresenta oggi una scelta capace di incidere a pieno titolo sull’andamento dei mercati, destinata a riflettersi sui conti delle imprese. Basti pensare al fenomeno della climate flaction, anglicismo frutto delle crasi tra clima e inflazione con cui si indica il rapporto che lega il rialzo dei prezzi dei prodotti alimentari agli eventi estremi. Un rapporto di causa-effetto che sta spingendo perfino la BCE a includere questa variabile nelle valutazioni di politica economica”.
Leggi il Food Social Impact – Manifesto 2030 ↓
La sostenibilità è, dunque, diventata una variabile sistemica. E non si tratta di sola teoria. Lo provano, nero su bianco, le evidenze emerse dal Rapporto ASviS Primavera 2026. “Le aziende più attente ai principi Esg – dice Angelo Riccaboni, Co-coordinatore GDL2 ASviS – performano meglio sia sul fronte nevralgico del fatturato sia su quello, altrettanto significativo, dell’occupazione. E questo, indipendentemente dal fattore dimensionale”. I dati dicono che tra il 2017 e il 2024 le realtà più impegnate sul green hanno beneficiato di un incremento del giro d’affari del +44%; quelle poco coinvolte nella transizione si sono fermate al +21 per cento. E il discorso non cambia se si guarda all’attrattività dei talenti: le prime hanno totalizzato una crescita del +25%, le seconde non sono andate oltre il +10 per cento.
Come dire, insomma, che siamo davanti a una leva (quasi) irrinunciabile, tanto più se si guardano le sfide che attendono il settore. “Chi ha compreso il valore delle sostenibilità potrà goderne i vantaggi, ma chi non l’ha capito rischia di farsi male”, avverte Riccaboni.
Per poter beneficiare dei risvolti positivi legati a una postura green occorre, però, affrontare i nodi ancora non del tutto risolti che ancora gravano sulla piena messa a terra della transizione sostenibile. E qui va subito detto che i fronti aperti non sono pochi.
Dati e governance
Innanzitutto, va considerata la spinosa e urgente questione della qualità dei dati e la necessità di disporre di un sistema di gestione strutturato, “ancora un problema per molte aziende italiane”, nota Riccaboni. La sfida, del resto, non è di poco conto. “Si tratta di introdurre i principi e le metriche green in tutti i passaggi della governance, dalla programmazione alla rendicontazione”.
Le realtà che sapranno attrezzarsi per affrontare in modo efficace questa evoluzione potranno, però, essere ripagate in modo significativo. “Vedranno facilitati i rapporti con le banche, con i consumatori, con le istituzioni. Potranno risultare attrattive sia sul fronte dei talenti sia su quello degli investimenti. Senza contare che potranno intervenire positivamente sulla gestione dei rischi”. Un punto diventato sempre più ingombrante in un’epoca di policrisi.
Costi e prezzi
In secondo luogo, occorre prendere in esame il capitolo dei costi. “La capacità di investimento fa la differenza – rileva Riccaboni –. Non a caso sono le aziende più grandi e di caratura internazionale a essere più attente agli Esg”. E anche qui la conferma arriva dai numeri contenuti nel citato rapporto ASviS, secondo il quale a essere coinvolto in modo deciso nella transizione è il 61% delle imprese globali integrate, contro un risicato 25% fatto registrare dalle realtà che operano nel solo mercato domestico.
La questione dimensionale, insomma, crea uno spartiacque: solo i player più grandi sembrano disporre delle risorse necessarie a sostenere l’evoluzione sostenibile, assumendosi al contempo i rischi legati ai tempi non sempre prevedibili del processo.
Queste realtà, dunque, si trovano in posizione privilegiata per rendersi protagoniste di un cambiamento che deve essere accompagnato da due condizioni chiave. “L’industry – osserva Riccaboni – deve puntare alla sostenibilità senza aumentare i costi e senza far lievitare i prezzi a scaffale”. Un punto, quest’ultimo, centrale perché incrocia il limitato potere di acquisto del consumatore. “Stando alle rilevazioni di Oipa – dice Davide Marino, Co-coordinatore GDL2 ASviS –, ben il 52,3% degli italiani non si può permettere di accedere a una dieta sana, se non tagliando altre spese. Spese che però sono spesso incomprimibili perché legate a voci vitali come energia e trasporti”.
Rendere democratica l’offerta sostenibile assume, dunque, una valenza sociale, perché può contribuire a quella che, in gergo tecnico, si chiama security alimentare. “Un concetto ampio – dice Marino – all’interno del quale trovano spazio la disponibilità e la stabilità dell’accesso al cibo, la produzione alimentare e l’agency, ovvero la capacità di ognuno di poter effettivamente scegliere e decidere cosa mangiare”.
Leggi l’articolo completo su Food ottobre ↓
Leggi l’articolo completo su Food ottobre: clicca qui ↓